みやぎんアプリ

スクリーンショット
詳細
- 評価
- 4.3
- バージョン
- 2.2.2
- 開発者
- 宮崎銀行
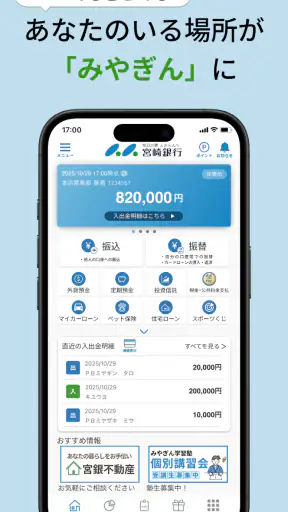
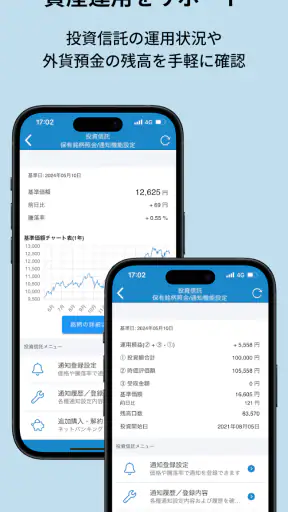
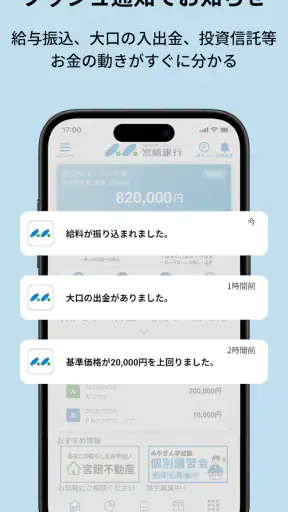
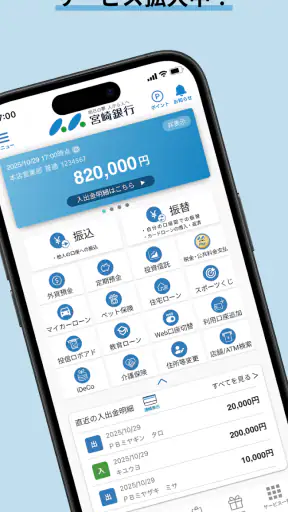
宮崎銀行を日常的に使っている人なら、スマートフォンから銀行との接点をまとめたいと考える場面があるはずです。そこで候補になるのが、宮崎銀行が提供する公式の金融アプリ、みやぎんアプリです。私は実際に使う立場で考えると、このアプリの価値は「銀行関連の用事を、わざわざ店舗やブラウザーに切り替えず、スマートフォンで確認しやすくすること」にあります。
一方で、銀行アプリなら誰にでも最適というわけではありません。宮崎銀行との取引が中心か、複数の銀行を一つの画面で管理したいか、スマートフォン操作にどの程度慣れているかで判断は変わります。この記事では、導入前に見るべき基準、実際に便利に感じやすい場面、別の選択肢が向くケース、乗り換え時の負担まで、利用者目線で整理します。
宮崎銀行を使う人が最初に見るべき判断基準
最初に確認したいのは、自分のメインバンクが宮崎銀行かどうかです。このアプリは宮崎銀行の公式アプリなので、銀行口座との距離を縮めたい人ほど使い道を見つけやすいタイプです。反対に、給与受け取りや支払いを別の銀行に集約しているなら、インストールしても確認する機会が少なくなりがちです。
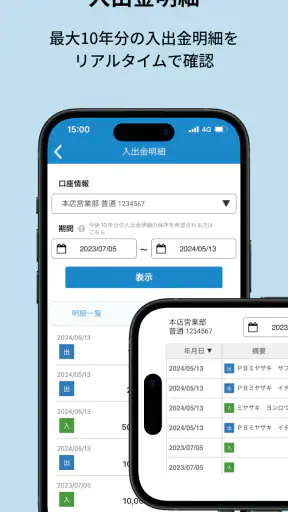
次に考えたいのは、銀行の情報を見る頻度です。毎月の入金後に残高を確認する人、カードや口座からの引き落とし前に資金を確認したい人、家計簿へ数字を移す人にとっては、スマートフォンから確認できること自体が時短になります。私は銀行の用事を思い立った瞬間に処理できるかどうかを、アプリ選びの重要な基準にしています。
ただし、金融アプリでは便利さだけでなく、安心して操作できるかも大切です。残高や取引に関わる画面を扱うため、通知を他人に見られない設定、端末のロック、公式ストアからの導入といった基本的な習慣は欠かせません。アプリが公式であっても、スマートフォンそのものの管理が甘ければ安全性は下がります。
対応環境も、導入前に確認しておきたいポイントです。みやぎんアプリはAndroid八・〇以上に対応しており、比較的新しい端末を使っている人なら候補に入れやすいでしょう。古いスマートフォンを長く使っている場合は、OSの条件を満たすかを先に確認してから判断するのが無駄のない進め方です。
日常のどの場面で役立つか
たとえば、給料日の帰宅途中に家賃やクレジットカードの引き落とし額を思い出し、口座残高を確認したい場面を考えてみてください。パソコンを開くほどではなく、店舗へ行く時間もありません。スマートフォンを取り出して銀行の確認を済ませられるなら、残高不足への不安をその場で減らせます。
別の使い方として、家計を週単位で見直す人にも向いています。買い物の直後に口座の動きを確認する習慣を作れば、「今月はまだ使える」といった曖昧な感覚ではなく、実際の口座状況を基準に予算を考えられます。私は家計管理では、確認を後回しにしないことが機能の多さより重要だと感じます。
家族のお金を管理する人は、確認する時間帯も工夫できます。朝の支度中に慌てて操作するより、落ち着いて端末のロックを解除できる時間を決めておく方が、入力ミスや見落としを減らせます。特に金融アプリは「いつでも使える」ことより、「安全に使う習慣を作れる」ことの方が長期的には大切です。
評価と利用規模から見える印象
ストア上では平均四・三の評価が付いており、評価数は約二・一千件です。少数の利用者だけが試しているアプリではなく、宮崎銀行の利用者の中で一定の関心を集めていることが分かります。レビュー数も約二百三十件あり、導入を検討する際の参考材料としては見やすい規模です。
インストール数は十万件以上で、地域の銀行が提供する専用アプリとしては、実際に使われているサービスだと受け止めやすい数字です。もちろん、利用者が多いから自分にも合うとは限りません。評価を見るときは点数だけでなく、自分と似た使い方をしている人の感想があるかを意識したいところです。
料金面では無料で利用できます。銀行アプリを試すために月額費用を心配しなくてよいのは、導入のハードルを下げる要素です。ただし、無料であることと、銀行取引に関わるすべての費用がなくなることは別です。振込など個別の手続きに関する条件は、アプリの料金とは分けて考える必要があります。
使って分かる強みと、見落としやすい注意点
公式アプリならではの分かりやすさ
私が銀行専用アプリに期待するのは、金融サービスを探すための余計な回り道が少ないことです。家計簿アプリは複数の口座やカードを横断して見るのに便利ですが、銀行との手続きや口座の確認では、情報の出どころが明確な公式アプリの方が気持ちよく使えます。
みやぎんアプリは宮崎銀行が直接提供しているため、宮崎銀行を中心に使う人にとって、選択肢を絞りやすいのが強みです。銀行名を含む公式アプリを選ぶことで、似た名前のサービスを間違えて導入するリスクも抑えやすくなります。インストール時には、開発者が宮崎銀行であることを必ず確認してください。
また、銀行の情報と家計簿の情報を同じものとして扱わずに済む点も重要です。家計簿アプリは支出の分類や長期的な分析に向きますが、実際の口座を確認する場面では、銀行側の公式画面を基準にした方が判断を誤りにくいでしょう。この二つを役割分担させると、管理が複雑になりにくいです。
便利さを引き出す三つの使い方
一つ目は、確認するタイミングを固定することです。私は「給料日の後」「大きな引き落としの前」「週末の家計確認」のように、生活の節目とアプリ確認を結び付ける使い方を勧めます。思いついたときだけ開くより、見落としを減らしやすく、アプリを入れた効果も実感しやすくなります。
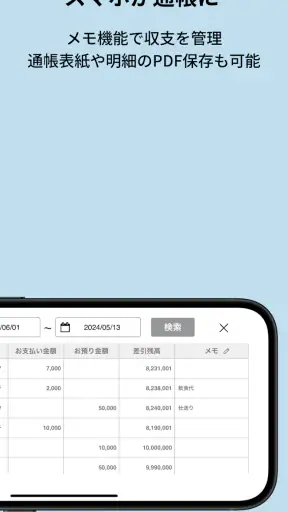
二つ目は、銀行アプリを家計簿の代用品にしすぎないことです。口座の状態を確認する目的と、食費や交通費を分類する目的は違います。みやぎんアプリを口座確認の基準にし、必要なら別の家計管理手段へ数字を記録する方が、役割が明確になります。これにより、アプリ内で細かな分析機能を探し続ける時間も減らせます。
三つ目は、端末を買い替えたときに、旧端末をそのままにしないことです。金融アプリを新しいスマートフォンへ移す場合は、ログイン情報や認証方法を確認し、使わなくなった端末からはアプリや保存情報を整理するのが安全です。これは派手な機能ではありませんが、銀行アプリを長く使ううえで非常に現実的な注意点です。
実際に感じやすい摩擦
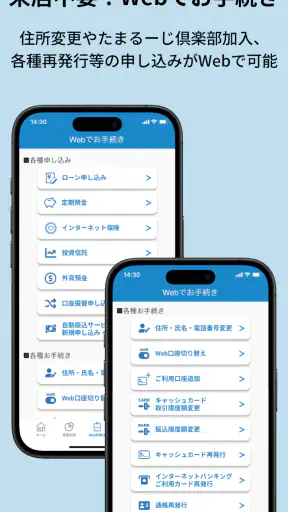
銀行アプリは、動画やSNSのように開いてすぐ楽しめるものではありません。本人確認やログインに関わる手順があるため、初回設定では面倒に感じる可能性があります。私はこの種のアプリでは、最初の数分を急がず、登録情報や認証に使うものを手元に揃えてから始める方がよいと思います。
スマートフォンに不慣れな人にとっては、画面の文言や認証の流れが負担になることもあります。家族が代わりに操作するのではなく、口座名義人本人が内容を確認しながら進めることが大切です。分からないまま何度も試すより、宮崎銀行の案内や窓口で確認する方が、金融情報を守るうえでは確実です。
さらに、スマートフォンの機種変更やOS更新のタイミングでは、普段と同じ感覚で使えないことがあります。現在のバージョンは二・二・二ですが、数字だけで使い勝手を判断する必要はありません。重要なのは、端末側の環境とアプリの案内を確認し、更新後にもログインや通知の状態を落ち着いて確かめることです。
別の選択肢が向いている人
複数の銀行、クレジットカード、電子マネーをまとめて見たい人には、家計簿アプリの方が合う場合があります。全体の資産や支出を一つの画面で把握したいなら、銀行専用アプリだけでは管理が分散するからです。ただし、その場合でも宮崎銀行の口座に関する最終確認は、公式アプリや公式サービスで行う方が安心です。
パソコンで明細を整理したい人は、ブラウザーを使う銀行サービスの方が作業しやすいこともあります。大きな画面で数字を見比べたり、家計の記録へ転記したりする場合、スマートフォンの手軽さが逆に制約になることがあります。外出先の確認はアプリ、自宅での整理はパソコンという組み合わせも現実的です。
宮崎銀行をほとんど使わない人には、導入の優先度は高くありません。銀行を一つに決めず、用途ごとに複数の金融機関を使っているなら、専用アプリが増えるほど管理する通知やログイン情報も増えます。便利そうだからという理由だけで追加せず、自分の口座確認の中心がどこにあるかを先に決めるべきです。
乗り換え時に考えるべき負担
紙の通帳や店舗での確認からスマートフォンへ移る場合、最初の負担は操作に慣れることです。残高を見るだけなら短時間で済んでも、認証、端末変更、通知の扱いなど、普段意識しない管理が必要になります。私は一度にすべてを置き換えるのではなく、まず確認用途だけで使い、慣れてから利用範囲を広げる方法が安全だと考えます。
すでに別の家計簿アプリを使っている人は、役割が重ならないように決めておくと混乱しません。みやぎんアプリでは口座の事実を確認し、家計簿側では支出の分類や月ごとの振り返りを行う、といった分担です。二つのアプリで数字が違って見えたときに、どちらを基準にするかも先に決めておくと安心です。
家族が口座を管理している場合は、共有方法にも注意が必要です。ログイン情報をメッセージやメモで安易に渡すのではなく、本人が自分の端末で管理する形を優先してください。アプリを使うことで便利になる一方、家族間の操作分担まで自動的に解決するわけではありません。
年齢表示と導入時の確認
コンテンツの年齢区分は三歳以上です。ただし、これは幼い子どもが金融取引を自由に扱うことを意味するものではありません。実際の利用では、口座名義人や保護者が内容を理解し、端末のロックや認証を含めて責任を持って管理する必要があります。年齢表示だけで利用者に適していると決めず、操作できる人と管理できる人を分けて考えてください。
導入前には、宮崎銀行の口座を日常的に使っているか、対応するスマートフォンを持っているか、認証に必要な情報を準備できるかを順番に確認するとスムーズです。インストール後に急いで使い始めるより、落ち着いて設定する時間を確保した方が、後で困る場面を減らせます。
アプリを削除しただけで、銀行との契約や口座そのものがなくなるわけではありません。逆に、端末を変えたからといって旧端末の管理を放置するのも避けたいところです。使わなくなった端末のロック、保存情報、アプリの状態を確認することまで含めて、乗り換えの作業だと考えると安全です。
結局、誰に勧められるか
私の結論は、宮崎銀行をメインバンクとして使い、外出先や自宅で口座を確認する機会がある人には、みやぎんアプリを試す価値が高いというものです。無料で始められ、公式の金融アプリとして銀行との接点をスマートフォンに置けるため、紙やパソコンだけで管理していた人の最初の一歩にも向いています。
特に、引き落とし前の残高確認を忘れやすい人、店舗へ行く時間を減らしたい人、銀行口座の状態を生活の中でこまめに確認したい人には相性がよいでしょう。評価は平均四・三で、利用規模も十万件以上に達しているため、地域銀行の専用アプリとして試しやすい存在です。
一方、複数の金融機関を横断して家計を分析したい人、パソコンで大量の記録を整理したい人、宮崎銀行をほとんど使わない人は、家計簿アプリやブラウザー中心の方法を比較した方が納得しやすいです。専用アプリを増やすことが管理の簡素化につながるとは限りません。
最終的には、便利そうだから入れるのではなく、「宮崎銀行の口座を、どの場面で確認したいか」を決めてから選ぶのがおすすめです。私なら、まず公式アプリとして安全な端末環境を整え、残高確認の習慣から始めます。その使い方が自分の生活に合えば、みやぎんアプリは銀行をもっと身近にする実用的な道具になります。
宮崎銀行を日常的に使う人のための、無理なく始められる金融アプリというのが、私の率直な評価です。多機能さを期待しすぎず、公式な口座確認の窓口として役割を絞って使うと、このアプリの良さを一番引き出しやすいでしょう。


